Domain fußbodenheizungssystem.de kaufen?
Wir ziehen mit dem Projekt
fußbodenheizungssystem.de um.
Sind Sie am Kauf der Domain
fußbodenheizungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußbodenheizungssystem.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
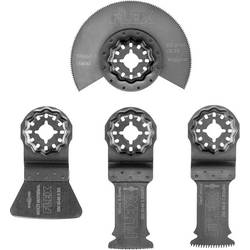
Sägeblatt-Set Starlock Boden/Installation Flex 535179Mit Starlock-Aufnahme für optimale Kraftübertragung und bequemen Blattwechsel. Herausragende Lebensdauer, für vielseitige Fußbodenarbeiten. Inhalt: 1 Tauchsägeblatt curved für präzise Schnitte in Holz, 1 Tauchsägeblatt curved für Hartholz und abrasive Holzwerkstoffe, 32 x 50 mm, 1 Schaber Multimaterial für harte Rückstände wie Leim, Mörtel, 52 mm, 1 Segmentsägeblatt für Holz und weiches Metall, 85 mm.47,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
INF Tuya ZigBee Smart Thermostat-Heizkörperventil – APP-Steuerung, programmierbare HeizungSteuern Sie Ihren Heizkörper mit dem intelligenten Thermostatventil Tuya ZigBee. Mit APP-Steuerung, Wochenprogrammierung, Fenster-Offen-Erkennung und Kindersicherung. Benötigt ein ZigBee-Gateway. Sparen Sie Energie und erhöhen Sie den Komfort. Geeignet für Smart Homes. Intelligente Temperaturregelung: Erleben Sie unvergleichlichen Komfort und Energieeinsparungen mit dem Tuya ZigBee Smart Thermostat-Heizkörperventil. Mit diesem intelligenten Gerät können Sie die Temperatur Ihrer Heizkörper präzise über die Smart Life/Tuya Smart APP steuern. Legen Sie benutzerdefinierte Zeitpläne fest, erstellen Sie verschiedene Temperaturzonen in Ihrem Zuhause und optimieren Sie Ihr Heizsystem für maximale Effizienz. Die Kompatibilität des Ventils mit ZigBee gewährleistet eine stabile und zuverlässige Verbindung und bietet eine nahtlose Steuerung der Heizumgebung Ihres Hauses. Genießen Sie ein warmes und gemütliches Zuhause bei minimaler Energieverschwendung und reduzierten Heizkosten. Dieses intelligente Ventil ist mit verschiedenen Heizkörpertypen kompatibel und bietet eine vielseitige Lösung für modernes Heizungsmanagement. Fern- und Sprachsteuerung: Übernehmen Sie die Kontrolle über die Heizung Ihres Hauses von überall aus mit den Fernbedienungsfunktionen des Tuya ZigBee Smart Thermostat-Heizkörperventils. Mit der Smart Life/Tuya Smart APP können Sie die Temperatur anpassen, Zeitpläne festlegen und Ihr Heizsystem überwachen, auch wenn Sie nicht zu Hause sind. Das Ventil unterstützt auch die Sprachsteuerung, sodass Sie die Temperatur mühelos mit einfachen Sprachbefehlen über kompatible Smart-Home-Assistenten anpassen können. Stellen Sie sich vor, Sie kommen in ein perfekt beheiztes Haus, das Sie mit Ihrer Stimme oder ein paar Fingertipps auf Ihrem Smartphone steuern. Diese Funktion bietet ultimativen Komfort und Flexibilität und sorgt dafür, dass Ihr Zuhause immer die perfekte Temperatur hat, kompatibel mit Ihrem Lebensstil. Erweiterte Funktionen: Das Tuya ZigBee Smart Thermostat-Heizkörperventil ist vollgepackt mit erweiterten Funktionen, die Ihr Heizungserlebnis verbessern sollen. Die Fenster-Offen-Erkennung schaltet den Heizkörper automatisch ab, wenn ein Fenster geöffnet wird, um Energieverschwendung zu vermeiden. Die Anti-Kalk-Funktion verhindert Mineralablagerungen und sorgt für optimale Leistung und Langlebigkeit. Die Frostschutzfunktion schützt Ihr Heizsystem bei kaltem Wetter vor Schäden. Die Kindersicherungsfunktion verhindert versehentliche Einstellungen und sorgt für zusätzliche Sicherheit und Seelenfrieden. Mit der wöchentlichen Programmierfunktion können Sie benutzerdefinierte Heizpläne erstellen, die Ihren spezifischen Bedürfnissen entsprechen, den Energieverbrauch optimieren und den Komfort maximieren. Die Abfrage historischer Daten ermöglicht es Ihnen, Ihren Heizverbrauch zu verfolgen und Bereiche für Verbesserungen zu identifizieren. Diese Funktionen vereinen sich zu einer intelligenten, effizienten und benutzerfreundlichen Heizlösung,...39,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Sägeblatt-Set Starlock Boden/Installation Flex 535179Mit Starlock-Aufnahme für optimale Kraftübertragung und bequemen Blattwechsel. Herausragende Lebensdauer, für vielseitige Fußbodenarbeiten. Inhalt: 1 Tauchsägeblatt curved für präzise Schnitte in Holz, 1 Tauchsägeblatt curved für Hartholz und abrasive Holzwerkstoffe, 32 x 50 mm, 1 Schaber Multimaterial für harte Rückstände wie Leim, Mörtel, 52 mm, 1 Segmentsägeblatt für Holz und weiches Metall, 85 mm.47,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
INF Tuya ZigBee Smart Thermostat-Heizkörperventil – APP-Steuerung, programmierbare HeizungSteuern Sie Ihren Heizkörper mit dem intelligenten Thermostatventil Tuya ZigBee. Mit APP-Steuerung, Wochenprogrammierung, Fenster-Offen-Erkennung und Kindersicherung. Benötigt ein ZigBee-Gateway. Sparen Sie Energie und erhöhen Sie den Komfort. Geeignet für Smart Homes. Intelligente Temperaturregelung: Erleben Sie unvergleichlichen Komfort und Energieeinsparungen mit dem Tuya ZigBee Smart Thermostat-Heizkörperventil. Mit diesem intelligenten Gerät können Sie die Temperatur Ihrer Heizkörper präzise über die Smart Life/Tuya Smart APP steuern. Legen Sie benutzerdefinierte Zeitpläne fest, erstellen Sie verschiedene Temperaturzonen in Ihrem Zuhause und optimieren Sie Ihr Heizsystem für maximale Effizienz. Die Kompatibilität des Ventils mit ZigBee gewährleistet eine stabile und zuverlässige Verbindung und bietet eine nahtlose Steuerung der Heizumgebung Ihres Hauses. Genießen Sie ein warmes und gemütliches Zuhause bei minimaler Energieverschwendung und reduzierten Heizkosten. Dieses intelligente Ventil ist mit verschiedenen Heizkörpertypen kompatibel und bietet eine vielseitige Lösung für modernes Heizungsmanagement. Fern- und Sprachsteuerung: Übernehmen Sie die Kontrolle über die Heizung Ihres Hauses von überall aus mit den Fernbedienungsfunktionen des Tuya ZigBee Smart Thermostat-Heizkörperventils. Mit der Smart Life/Tuya Smart APP können Sie die Temperatur anpassen, Zeitpläne festlegen und Ihr Heizsystem überwachen, auch wenn Sie nicht zu Hause sind. Das Ventil unterstützt auch die Sprachsteuerung, sodass Sie die Temperatur mühelos mit einfachen Sprachbefehlen über kompatible Smart-Home-Assistenten anpassen können. Stellen Sie sich vor, Sie kommen in ein perfekt beheiztes Haus, das Sie mit Ihrer Stimme oder ein paar Fingertipps auf Ihrem Smartphone steuern. Diese Funktion bietet ultimativen Komfort und Flexibilität und sorgt dafür, dass Ihr Zuhause immer die perfekte Temperatur hat, kompatibel mit Ihrem Lebensstil. Erweiterte Funktionen: Das Tuya ZigBee Smart Thermostat-Heizkörperventil ist vollgepackt mit erweiterten Funktionen, die Ihr Heizungserlebnis verbessern sollen. Die Fenster-Offen-Erkennung schaltet den Heizkörper automatisch ab, wenn ein Fenster geöffnet wird, um Energieverschwendung zu vermeiden. Die Anti-Kalk-Funktion verhindert Mineralablagerungen und sorgt für optimale Leistung und Langlebigkeit. Die Frostschutzfunktion schützt Ihr Heizsystem bei kaltem Wetter vor Schäden. Die Kindersicherungsfunktion verhindert versehentliche Einstellungen und sorgt für zusätzliche Sicherheit und Seelenfrieden. Mit der wöchentlichen Programmierfunktion können Sie benutzerdefinierte Heizpläne erstellen, die Ihren spezifischen Bedürfnissen entsprechen, den Energieverbrauch optimieren und den Komfort maximieren. Die Abfrage historischer Daten ermöglicht es Ihnen, Ihren Heizverbrauch zu verfolgen und Bereiche für Verbesserungen zu identifizieren. Diese Funktionen vereinen sich zu einer intelligenten, effizienten und benutzerfreundlichen Heizlösung,...39,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
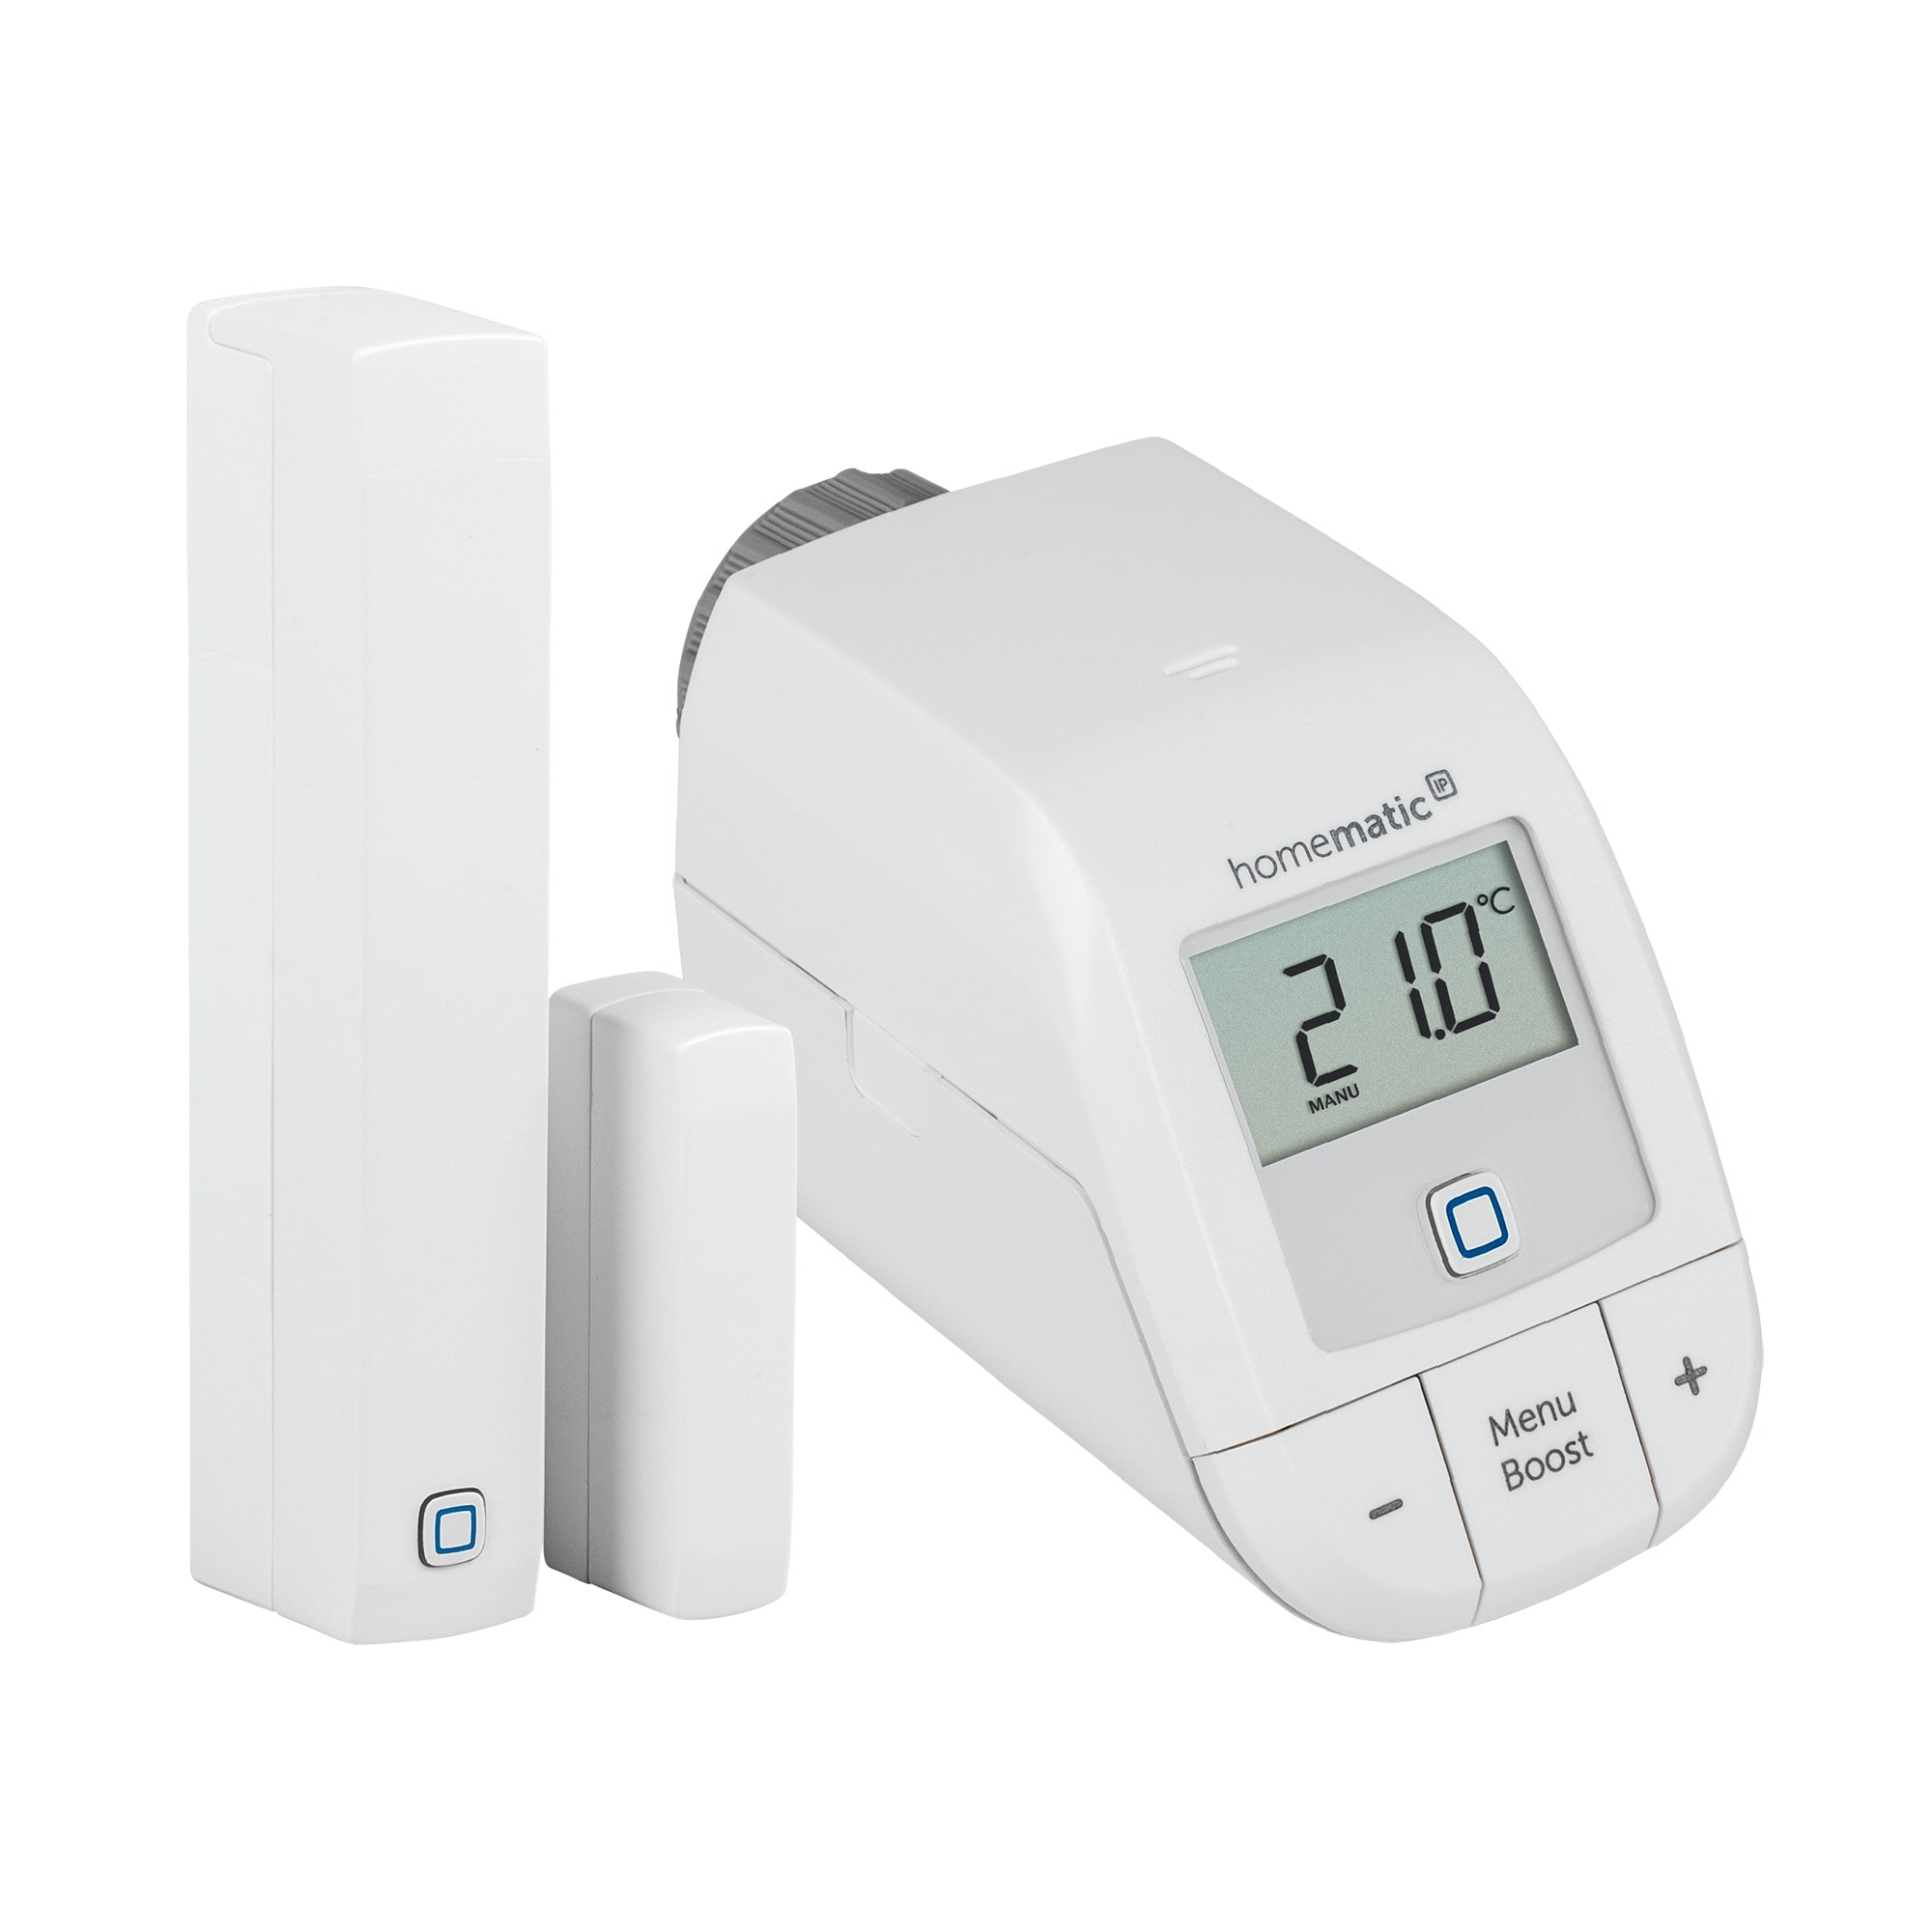
Homematic IP Set Smarte Heizung easy connect . Basic Thermostat . FensterkontaktStarter Set für eine individuelle Heizungssteuerung / einfache Montage: schnell und ohne Werkzeug montiert / Fenster-/ Türkontakt erkennt geöffnete bzw. geschlossene Fenster/Türen / Ermöglicht Energieeinsparungen von bis zu 30 % / Smart Home Einstieg ohne Access Point; jederzeit erweiterbar Set für den einfachen Einstieg oder die Erweiterung eines bestehenden Smart Home mit Homematic IP54,42 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.